

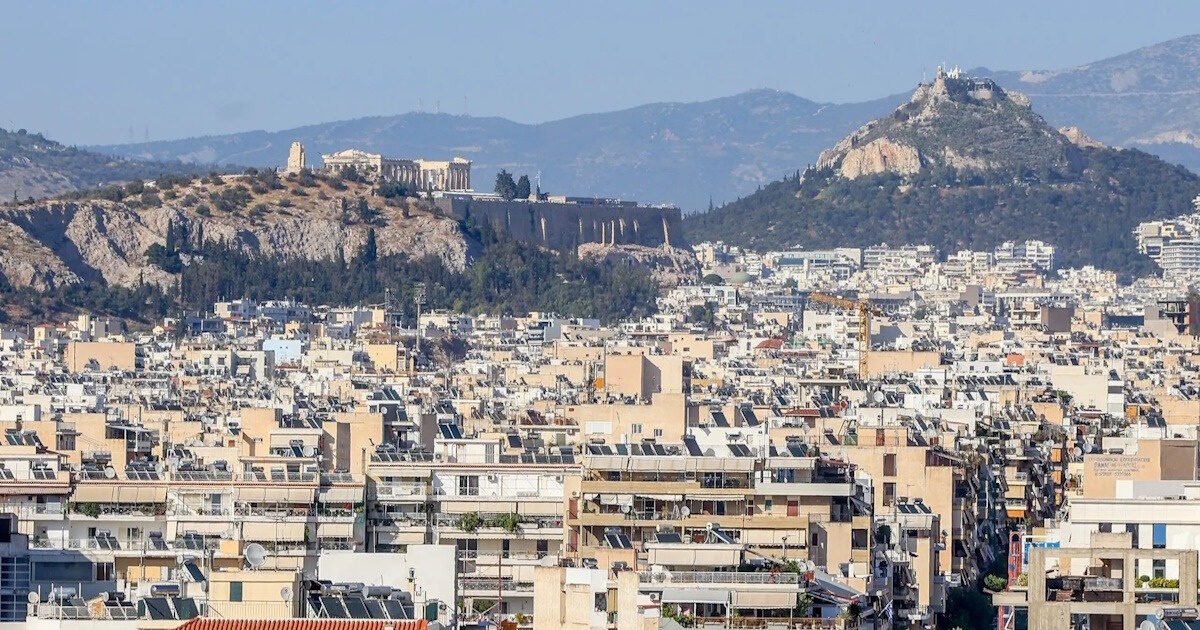
Η στεγαστική κρίση έχει εξελιχθεί σε ένα από τα σημαντικότερα οικονομικά και κοινωνικά ζητήματα για τα ελληνικά νοικοκυριά, με κόστος στέγασης, τις τιμές αγοράς κατοικιών και τα ενοίκια, να κινείται σταθερά ανοδικά τα τελευταία χρόνια.
O βασικός παράγοντας πίσω από την αύξηση του κόστους στέγασης είναι η μεγάλη και επίμονη απόκλιση μεταξύ προσφοράς και ζήτησης κατοικιών.
Σε αυτό το πλαίσιο, η περιορισμένη προσφορά κατοικιών βρίσκεται πλέον στον πυρήνα της συζήτησης για τη στεγαστική κρίση. Καθώς οι τιμές και τα ενοίκια παραμένουν υπό πίεση, είναι εύλογο να στρέφεται το ενδιαφέρον προς τις κατοικίες που καταγράφονται ως κενές ή ακατοίκητες, με στόχο να ενισχυθεί η διαθέσιμη προσφορά.
Παράλληλα, η εικόνα στον ευρύτερο χώρο των ακινήτων και των κατασκευών είναι ιδιαίτερα έντονη.
Τα στοιχεία που καταγράφουν επιμέρους έρευνες επιβεβαιώνουν την αυξητική τάση που εμφανίζουν οι δύο κλάδοι. Ενδεικτικό το γεγονός ότι οι κατασκευές κατέγραψαν τη μεγαλύτερη αύξηση κύκλου εργασιών μεταξύ όλων των κλάδων, με 24,1%, σύμφωνα με πρόσφατα στοιχεία της ΕΛΣΤΑΤ.
Μειώθηκαν τα ενοικιαζόμενα
Την ίδια στιγμή, στοιχεία της Χρυσής Ευκαιρίας και της Spitogatos καταγράφουν μείωση 10% στις αγγελίες ενοικίασης στην Αθήνα, αποκαλύπτοντας διαφορετικές τάσεις, ανάλογα με την περιοχή, το εμβαδόν του ακινήτου και το αν διατίθεται προς πώληση ή προς ενοικίαση.
Παράλληλα, επιβεβαιώνουν ότι η αγορά ενοικίασης δέχεται τριπλάσια πίεση από την αγορά πώλησης ακινήτων.
Η πίεση της ζήτησης σε σχέση με τη διαθέσιμη προσφορά είναι τριπλάσια στις ενοικιάσεις έναντι των πωλήσεων, σύμφωνα με έρευνα της Spitogatos. Η μεγαλύτερη πίεση εντοπίζεται στα χαμηλότερα επίπεδα τιμών. Στην Αττική, η ζήτηση για κατοικίες με ενοίκιο κάτω των 600 ευρώ υπερβαίνει κατά πολύ τη διαθέσιμη προσφορά, ενώ πολλά από τα ακίνητα αυτής της κατηγορίας βρίσκονται σε χαμηλή ενεργειακή κλάση ή χρειάζονται παρεμβάσεις.
Στις πωλήσεις, το μεγαλύτερο έλλειμμα αφορά κατοικίες αξίας έως 300.000 ευρώ, όπου συγκεντρώνεται και η πλειονότητα των αναζητήσεων από Έλληνες ενδιαφερομένους.
Αντίθετα, στα ακριβότερα ακίνητα, ιδιαίτερα πάνω από τις 550.000 ευρώ, η σχέση προσφοράς και ζήτησης εμφανίζεται περισσότερο ισορροπημένη.
Στα ύψη οι τιμές πώλησης
Αύξηση στις τιμές των διαμερισμάτων καταγράφεται και στα διαθέσιμα στοιχεία της Τράπεζας της Ελλάδος (ΤτΕ). Το β΄ τρίμηνο του 2026 οι τιμές των διαμερισμάτων ήταν κατά μέσο όρο αυξημένες κατά 5,5% σε σύγκριση με το αντίστοιχο τρίμηνο του 2025. Υπενθυμίζεται ότι για το σύνολο του 2025, η μέση ετήσια αύξηση είχε διαμορφωθεί στο 8,3%, έναντι 9,1% το 2024.
Το υψηλότερο ποσοστό αύξησης (7,1%) καταγράφηκε στις περιοχές εκτός μεγάλων αστικών κέντρων, την ώρα που η Αθήνα και η Θεσσαλονίκη κινούνται με ηπιότερους ρυθμούς (5,0% και 4,7% αντίστοιχα).
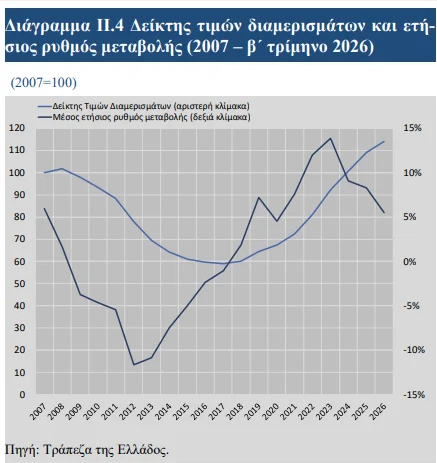
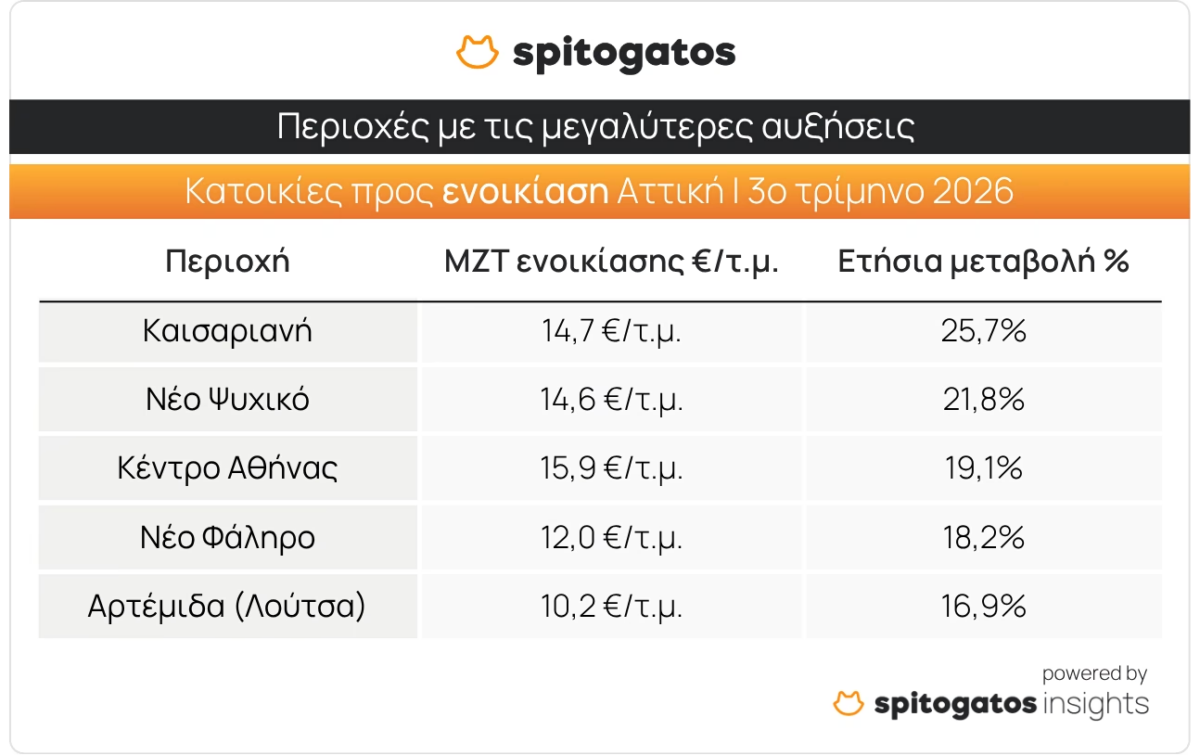
Σε έρευνα της Spitogatos οι μέσες ζητούμενες τιμές πώλησης (ΜΖΤ) κατοικιών αυξήθηκαν μεσοσταθμικά με ρυθμό 5,7% σε πανελλαδικό επίπεδο το γ΄ τρίμηνο του 2026, σε σύγκριση με το γ’ τρίμηνο του 2025, έναντι 10% την αμέσως προηγούμενη περίοδο. Σταθεροποίηση παρουσιάζει η ΜΖΤ ενοικίασης κατοικίας, ενώ το 3ο τρίμηνο του 2025 είχε καταγράψει αύξηση 7,2%.
Νεόδμητα με ενοίκιο 2.500 ευρώ το μήνα
Στο ίδιο συμπέρασμα καταλήγει και η ανάλυση των δεδομένων της ReDataset για το διάστημα Ιανουαρίου-Σεπτεμβρίου 2026, τα οποία δείχνουν μια αγορά όπου οι μεγάλες επιφάνειες, οι υψηλές ενεργειακές κλάσεις και οι σύγχρονες παροχές έχουν έντονη παρουσία.
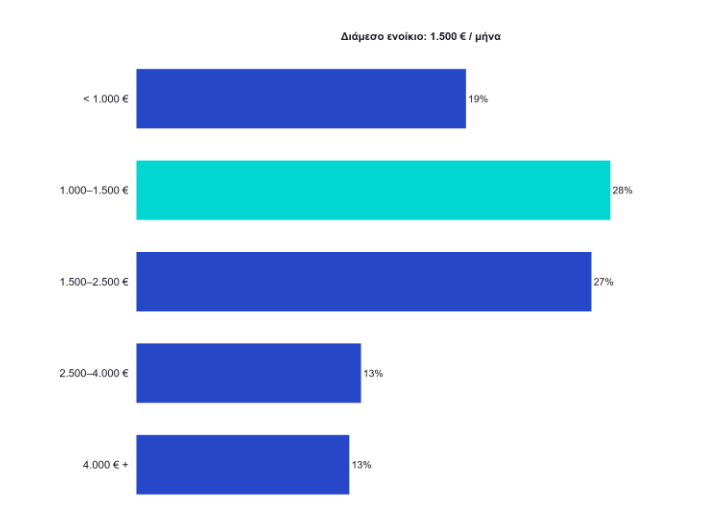
Το πιο χαρακτηριστικό εύρημα αφορά τις τιμές: το 26% των νεόδμητων διατίθεται από 2.500 ευρώ τον μήνα και πάνω, ενώ μόλις το 19% βρίσκεται κάτω από τα 1.000 ευρώ.
Περισσότερα νεόδμητα πάνω από 2.500 ευρώ παρά κάτω από 1.000 ευρώ. Η κατανομή των ενοικίων αποτυπώνει σημαντικές διαφορές εντός της ίδιας αγοράς.
Το διάμεσο μηνιαίο ενοίκιο διαμορφώνεται στα 1.500 ευρώ, ενώ το 55% των κατοικιών συγκεντρώνεται μεταξύ 1.000 και 2.500 ευρώ, σύμφωνα με τη ReDataset.
Η σύγκριση μεταξύ τριών τομέων της Αθήνας αποκαλύπτει μια αξιοσημείωτη γεωγραφική διαφοροποίηση.
Στον Νότιο Τομέα, το 9,8% των κατοικιών προς ενοικίαση είναι νεόδμητες, ποσοστό σχεδόν τριπλάσιο από το 3,5% του Κεντρικού Τομέα. Στον Βόρειο Τομέα το αντίστοιχο ποσοστό διαμορφώνεται στο 7,8%.
Η διαφορά αποκτά μεγαλύτερο ενδιαφέρον αν εξετάσουμε και το συνολικό πλήθος κατοικιών.
Ο Κεντρικός Τομέας συγκεντρώνει 20.563 κατοικίες προς ενοικίαση, έναντι 11.808 στον Νότιο και 7.750 στον Βόρειο Τομέα.
Επομένως, η μεγαλύτερη συνολική προσφορά κατοικιών δεν συνοδεύεται απαραίτητα από υψηλότερη συμμετοχή νεόδμητων. Στην περίπτωση των τριών περιοχών που εξετάζονται, ο Νότιος Τομέας εμφανίζει τη μεγαλύτερη σχετική παρουσία νέων κατασκευών, σύμφωνα με τη ReDataset.
Το κτιριακό απόθεμα
Στο μεταξύ, η κατασκευαστική δραστηριότητα ενισχύεται σταθερά. Σύμφωνα με την ΕΛΣΤΑΤ, ο Δείκτης Παραγωγής στις Κατασκευές αυξήθηκε κατά 7,1% το β΄ τρίμηνο του 2026 σε ετήσια βάση, ξεπερνώντας την αντίστοιχη περσινή επίδοση (αύξηση 5,6% το β’ τρίμηνο του 2025), καθώς η αγορά επιχειρεί να καλύψει το κενό της περιορισμένης διαθεσιμότητας νέων κατοικιών.
Η αύξηση των τιμών των κατοικιών και των ενοικίων τους δυσχεραίνει την πρόσβαση των νοικοκυριών στην αγορά κατοικίας, επισημαίνει η κεντρική τράπεζα της Ελλάδος. Υπό αυτό το πρίσμα, κρίνει σκόπιμη την ενίσχυση και επιτάχυνση της εφαρμογής μέτρων για την αύξηση του διαθέσιμου κτιριακού αποθέματος, τόσο με την ανάπτυξη νέων οικιστικών ακινήτων και την αναβάθμιση υφισταμένων, όσο και με την παροχή κινήτρων για την επιστροφή στην αγορά ακινήτων που είχαν αποσυρθεί το προηγούμενο χρονικό διάστημα.
Η ανάκαμψη της οικοδομής και των επενδύσεων αποτελεί προϋπόθεση για την αποκλιμάκωση των τιμών, καθώς χωρίς σημαντική αύξηση της προσφοράς οι πιέσεις στην αγορά κατοικίας αναμένεται να παραμείνουν έντονες.
Σε μια περίοδο όπου το στεγαστικό κόστος απορροφά ολοένα μεγαλύτερο μέρος του διαθέσιμου εισοδήματος των νοικοκυριών, το ενδιαφέρον πρέπει να στραφεί στις βαθύτερες αιτίες του προβλήματος.
Η λύση, σύμφωνα με τους παράγοντες της αγοράς, δεν βρίσκεται μόνο στον περιορισμό της ζήτησης, αλλά κυρίως στην αποκατάσταση της παραγωγής νέων κατοικιών και στη διεύρυνση της διαθέσιμης προσφοράς στην αγορά.

